 Digital
La tecnología que está cambiando la forma en que pagamos

Cada vez existen más formas de pagar, pero mientras las tarjetas avanzan hacia billeteras digitales y dispositivos conectados, otra transformación ocurre en paralelo: las transferencias electrónicas buscan convertirse en una alternativa más directa para pagar en comercios.
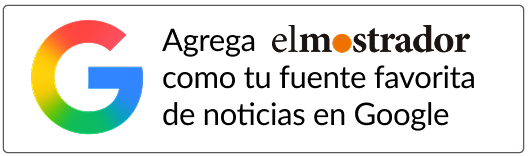
Hace algunos años, pagar significaba sacar la billetera, buscar una tarjeta o contar efectivo. Después bastó con acercar la tarjeta al terminal. Más tarde, el teléfono comenzó a ocupar el lugar de la billetera y, en determinados casos, incluso un reloj inteligente puede cumplir hoy esa función.
El cambio parece pequeño desde el punto de vista del consumidor: acercar, esperar un sonido y continuar. Pero detrás de esos pocos segundos existe una cadena tecnológica que involucra dispositivos, redes, bancos, autenticación, sistemas antifraude y credenciales digitales.
En Chile, esa transformación ya tiene una escala considerable. De acuerdo con el Informe de Sistemas de Pago de agosto de 2026 del Banco Central, cada persona mayor de 15 años realizó en promedio 435 pagos digitales durante el último año medido, un aumento de 15% respecto del informe anterior. Las tarjetas de débito continúan siendo el medio de pago más utilizado, mientras que las transferencias electrónicas también aumentaron su uso.
Pero la expansión de los pagos digitales no significa que un medio esté simplemente reemplazando al anterior. El efectivo, por ejemplo, sigue teniendo un papel relevante en regiones, ferias libres y transacciones de menor monto, según el mismo Banco Central.
Lo que está cambiando es otra cosa: cada vez existen más formas de pagar y, al mismo tiempo, menos pasos visibles para hacerlo.
La infraestructura que desaparece de la vista
Para el consumidor, un pago sin contacto puede resumirse en una acción: acercar una tarjeta, teléfono o reloj a un terminal. Para que ese gesto termine en un “aprobado”, sin embargo, intervienen varias capas.
“Lo invisible es la interfaz, no la infraestructura”, resume Nicole Revillot, VP of Revenue de TUU por Haulmer.
Desde la perspectiva de los comercios, explica, el cambio tampoco consiste simplemente en dejar atrás el efectivo. Un almacén, una cafetería o una feria debe convivir con débito, crédito, prepago, QR y efectivo, procurando que esa variedad no se traduzca en más trabajo al momento de cobrar o cuadrar las ventas.

En el caso de un pago sin contacto, tecnologías como NFC permiten la comunicación de corto alcance entre el dispositivo y el terminal. Pero NFC es solamente una parte de la operación.
Cuando el medio de pago es una tarjeta digitalizada en un teléfono o reloj, entra en juego además la tokenización. En términos simples, el número real de la tarjeta es reemplazado por una credencial digital que puede utilizarse para realizar la operación sin entregar directamente los datos originales de la tarjeta. Mastercard explica que ese token puede almacenarse en un teléfono o reloj y que cada transacción incorpora además un criptograma único para verificar su autenticidad.
Después del gesto que realiza el usuario, el terminal envía la información para su procesamiento, intervienen los distintos actores de la red y el banco emisor debe validar la operación. Solo entonces aparece la confirmación.
Para el cliente todo ocurre en segundos. Para el sistema, es una cadena de validaciones que debe funcionar de principio a fin.
“La tarjeta está dejando de ser únicamente un objeto físico para convertirse cada vez más en una credencial de pago que puede estar disponible en distintos dispositivos y entornos digitales”, explica Mario Babieri, vicepresidente de Aceptación para Mastercard Chile y Paraguay.
Ese cambio también modifica la forma de entender la seguridad. Una misma tarjeta puede estar representada por credenciales digitales en distintos dispositivos y, según explica Mastercard, estas pueden administrarse de manera independiente. Si un dispositivo se pierde, es posible deshabilitar la credencial asociada a él sin necesariamente afectar las demás.
El objetivo es que la seguridad ocurra sin añadir complejidad visible. La tokenización se combina con mecanismos de autenticación en el dispositivo y códigos criptográficos específicos para cada transacción.
La tarjeta ya no necesita ser de plástico
La digitalización de la tarjeta también está modificando dónde puede utilizarse. En febrero de 2026, por ejemplo, Santiago incorporó pagos sin contacto con tarjetas Mastercard en Metro y Tren Nos. El sistema permite utilizar tanto tarjetas físicas como tarjetas disponibles en billeteras digitales asociadas a dispositivos NFC, incluyendo teléfonos, relojes y otros wearables compatibles.
La lógica es distinta a la de una tarjeta de transporte tradicional: en determinados casos, el usuario puede utilizar una credencial de pago que ya tiene en su billetera digital y acercar el dispositivo al validador.
Así, el transporte se convierte en un ejemplo concreto de cómo la tarjeta física puede dejar de ser necesaria para ejecutar una acción que históricamente dependía de ella. Y la tendencia no termina en los pagos.
Del teléfono a la muñeca
Los relojes inteligentes están avanzando en paralelo hacia un papel más amplio dentro del ecosistema digital.
Josefa Bernales, PR Manager de Huawei Device en Chile, explica que el mercado pasó de dispositivos enfocados principalmente en deporte y notificaciones a equipos que buscan resolver distintas tareas cotidianas, desde monitoreo de salud y navegación hasta comunicación y acceso a servicios.
Una muestra de esa evolución está en el transporte público. Huawei desarrolló junto a RED, en 2025, una experiencia que permite generar y mostrar desde determinados relojes inteligentes el código QR necesario para utilizar el sistema. En este caso, el reloj funciona como una extensión del ecosistema digital: el teléfono deja de ser necesariamente el intermediario y la interacción se realiza directamente desde la muñeca.

El ejemplo es relevante porque no se trata solamente de incorporar una función más al reloj. Muestra un cambio de interfaz: una acción que antes requería sacar el teléfono puede resolverse desde un dispositivo que ya está físicamente disponible en la muñeca.
“Más que pensar en el smartwatch como un reemplazo del smartphone, creemos que debemos entenderlo como una extensión cada vez más autónoma del ecosistema tecnológico”, señala Bernales.
HONOR plantea una evolución similar, aunque desde otra dimensión. Camila Antonucci, PR Specialist de HONOR Chile, describe el smartwatch como una futura “capa de interacción inmediata”, destinada a resolver acciones breves que no requieren la capacidad completa de un teléfono.
En el caso del HONOR Watch 6, la compañía incorpora NFC y señala que las funciones disponibles dependen de la región y de la habilitación local. La tecnología puede utilizarse en experiencias de acceso compatibles y, a nivel de ecosistema, la marca apunta a que los dispositivos puedan concentrar distintas credenciales digitales.
La propia compañía plantea que este desarrollo requiere combinar seguridad, interoperabilidad y facilidad de uso. Es decir, no basta con incorporar un chip NFC al reloj: el dispositivo debe poder comunicarse con el sistema correspondiente y hacerlo mediante estándares y mecanismos de autenticación compatibles.
Es una distinción importante. Tener NFC no significa automáticamente poder utilizar cualquier tarjeta, pase o credencial. Cada servicio necesita contar con la infraestructura y compatibilidad necesarias.
Más simple para el usuario, más complejo detrás
Esta evolución tiene una paradoja: mientras la experiencia de pago o acceso se vuelve más sencilla, aumenta la cantidad de tecnología que funciona detrás.
“Más que una única tecnología, creemos que el próximo gran cambio vendrá de la convergencia de distintas capacidades que harán que pagar requiera cada vez menos acciones por parte de las personas”, plantea Babieri.
Esa convergencia también eleva los desafíos de seguridad.
El Banco Central advierte en su informe de 2026 que las tasas de fraude con medios de pago digitales aumentaron durante el primer semestre del año respecto del mismo período de 2025 y que se han observado incrementos en distintos instrumentos desde el segundo semestre de 2024. El organismo plantea la necesidad de reforzar tanto la regulación como las medidas de los proveedores de medios de pago.
La respuesta tecnológica no pasa solamente por proteger el número de una tarjeta. También implica verificar la identidad del usuario, determinar si existe una intención legítima detrás de la operación y analizar si la transacción se encuentra dentro de los parámetros esperados.

En paralelo, aparece otro desafío: la protección de los datos que genera este ecosistema.
Cada vez que una persona paga, accede a un servicio o utiliza un dispositivo conectado, existe una infraestructura que registra y procesa información. La seguridad de una transacción y la privacidad de esos datos son problemas relacionados, pero no idénticos.
Para TUU, además, el reto está en mantener controles suficientes sin convertirlos en una barrera para el comercio. Para Mastercard, la expansión de los dispositivos exige que tokenización, autenticación y análisis de riesgo evolucionen conjuntamente.
En otras palabras, el objetivo es que la tecnología sea prácticamente invisible para quien la utiliza, pero no para quienes deben garantizar que funcione.
El próximo paso está en las transferencias
Mientras las tarjetas avanzan hacia billeteras digitales y dispositivos conectados, otra transformación ocurre en paralelo: las transferencias electrónicas buscan convertirse en una alternativa más directa para pagar en comercios.
Según el Banco Central, las Transferencias Electrónicas de Fondos crecieron 15% en el período analizado, aunque su uso como medio de pago a comercios sigue siendo limitado: no más del 10% de las transferencias interbancarias corresponde actualmente a pagos a empresas.
Precisamente por eso, el organismo anunció que trabajará en perfeccionamientos regulatorios destinados a fortalecer el Sistema de Pagos Instantáneos y facilitar su utilización como medio de pago en comercios.
Aquí entran conceptos como los alias y los códigos QR interoperables. La idea no es necesariamente crear un nuevo instrumento que reemplace a las tarjetas, sino reducir las fricciones que todavía existen para utilizar transferencias cuenta a cuenta en una compra.
Para Revillot, la interoperabilidad será determinante: el comerciante debería poder recibir el pago sin tener que preocuparse de qué banco o aplicación utiliza el cliente.
En ese escenario, un alias podría cumplir una función similar a la que hoy cumplen otras credenciales digitales: simplificar la identificación del destinatario y reducir la cantidad de información que una persona debe ingresar manualmente.
El Banco Central reconoce que los pagos directos mediante transferencias ya tienen un uso creciente en transacciones cotidianas, pero identifica precisamente el comercio como uno de los espacios donde todavía existe margen para avanzar.
¿Quién hará el pago en el futuro?

Si la primera etapa consistió en dejar atrás el efectivo, la segunda en dejar de depender de la tarjeta física y la actual en reducir la necesidad de sacar el teléfono, el siguiente cambio podría ser todavía más profundo: que algunas acciones de compra requieran cada vez menos intervención directa del usuario.
Mastercard ya observa una evolución en esa dirección con el llamado comercio agéntico, donde agentes de inteligencia artificial pueden participar en una compra en representación de una persona.
El desafío, en ese escenario, cambia nuevamente. Ya no basta con comprobar que una tarjeta es válida. También será necesario determinar que el agente corresponde realmente al usuario, cuál fue su intención y qué acciones está autorizado a realizar.
Eso lleva la discusión de los medios de pago hacia una pregunta más amplia: quién está autorizado a actuar en nombre de una persona dentro de un ecosistema digital.
Por ahora, el escenario sigue siendo híbrido. El efectivo mantiene su espacio, las tarjetas continúan siendo el principal medio de pago y las transferencias todavía tienen terreno por conquistar en el comercio. Al mismo tiempo, teléfonos, relojes y otros dispositivos comienzan a funcionar como nuevas interfaces para credenciales y servicios.
La transformación, entonces, no parece apuntar a un único dispositivo que reemplace a todos los anteriores. Más bien, avanza hacia un ecosistema donde la tarjeta puede ser un token, el teléfono puede ser una billetera y el reloj puede convertirse en una interfaz para acceder, identificarse o pagar.
El usuario ve cada vez menos de esa infraestructura.
Y esa puede ser, precisamente, la característica más visible de su evolución: que pagar parezca cada vez menos una acción que hacemos y cada vez más una función integrada en las herramientas que ya utilizamos.