 Movilidad
Casi la mitad de los autos nuevos vendidos en Chile se fabrica en China
 El Mostrador en Google
En menos de dos décadas, China pasó de representar cerca del 2% al 47,2% del origen de fabricación de los vehículos nuevos comercializados en Chile. El crecimiento de marcas, la expansión de eléctricos e híbridos y los resultados en pruebas de seguridad están cambiando la competencia automotriz.
El mapa automotor chileno cambió profundamente durante las últimas dos décadas. Actualmente, casi uno de cada dos vehículos nuevos vendidos en el país se fabrica en China, una transformación que refleja no solo el crecimiento de sus marcas, sino también el nuevo papel del gigante asiático como centro de producción de la industria mundial.
Según cifras de la Asociación Nacional Automotriz de Chile (ANAC), acumuladas a agosto de 2026, el 47,2% de los vehículos livianos y medianos comercializados en Chile fue fabricado en China, muy por encima de otros centros de producción como India, con 9,6%, y Japón, con 8,3%.
El cambio ha sido acelerado. En 2007, los automóviles fabricados en China representaban cerca del 2% del mercado nacional. En 2015 alcanzaban el 12%; en 2019, el 20%; y en 2022 ya llegaban al 39,1%. Durante 2025, la cifra subió al 41,4%, antes de alcanzar el actual 47,2%.
Pero hay una diferencia fundamental: un automóvil fabricado en China no necesariamente pertenece a una marca china. Fabricantes tradicionales de Estados Unidos, Europa y otros mercados también utilizan plantas ubicadas en ese país para abastecer distintos destinos.
Si se considera exclusivamente el origen de las marcas, las compañías chinas también han ganado terreno. De acuerdo con las cifras de la Cámara de Comercio Automotriz de Chile (CAVEM), entre enero y octubre de 2026 comercializaron 91.618 vehículos nuevos, equivalentes al 34,16% del mercado nacional, a través de 34 marcas.
El resultado refleja un cambio estructural: China ya no compite solamente como fabricante de vehículos económicos, sino como uno de los principales actores en tecnología, electrificación, diseño y desarrollo de nuevas plataformas automotrices.
De los autos económicos a la electromovilidad y los segmentos premium
La primera etapa de expansión de las marcas chinas en Chile estuvo asociada principalmente a precios competitivos y a una oferta de vehículos de entrada, SUV y camionetas.
Hoy el escenario es bastante más diverso. Compañías como Chery, Changan, GWM, MG, Geely y BYD compiten en segmentos cada vez más amplios, mientras nuevas marcas como Deepal, AVATR, OMODA, JAECOO, ZEEKR y Lynk & Co representan una ofensiva orientada a vehículos electrificados, conectados y de mayor equipamiento.
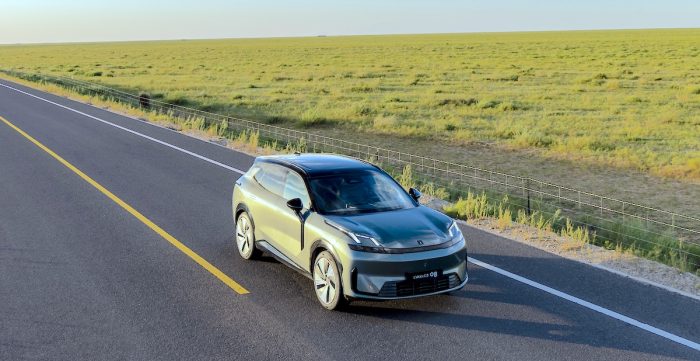
El Geely EX5, completamente eléctrico, el BYD Seal, el Deepal S07 y el Lynk & Co 08 híbrido enchufable son ejemplos de cómo la industria china está compitiendo más allá de las categorías tradicionales de bajo precio.
La electrificación ha sido uno de los principales motores de esta transformación. Mientras los fabricantes tradicionales adaptan progresivamente sus gamas, los grupos chinos han desarrollado plataformas específicas para eléctricos, sistemas híbridos enchufables y vehículos de autonomía extendida.
La competencia también se trasladó hacia las baterías, la eficiencia energética, los asistentes de conducción y el software que administra las funciones del vehículo.
Esta expansión ha permitido que tecnologías antes concentradas en modelos de alta gama comiencen a aparecer en categorías de precios más diversas, aunque las prestaciones y el equipamiento siguen variando considerablemente entre fabricantes.
Seguridad: las pruebas internacionales modifican la percepción
Uno de los cuestionamientos que históricamente acompañó a los automóviles chinos fue la seguridad. Sin embargo, la evolución de la industria permite hoy evaluar ese aspecto mediante resultados concretos de organismos independientes.
Entre ellos destaca Euro NCAP, que somete a los vehículos a pruebas de impacto frontal y lateral, protección de niños, peatones y ciclistas, además de evaluar sus sistemas de asistencia a la conducción.
Los resultados muestran que distintos fabricantes chinos ya consiguen las máximas calificaciones.
El Geely EX5 eléctrico obtuvo cinco estrellas Euro NCAP en 2025, con un 86% en protección de adultos, 87% en protección infantil, 83% en usuarios vulnerables de las vías y 83% en sistemas de asistencia.
El BYD Seal, también completamente eléctrico, alcanzó cinco estrellas en sus pruebas de 2023. Otro ejemplo es el MG4 Electric, que obtuvo la máxima calificación en Euro NCAP.
En el segmento híbrido, el Lynk & Co 01 consiguió cinco estrellas en 2021, con 96% en protección de adultos, 87% en protección infantil y 81% en sistemas de asistencia. Posteriormente, el Lynk & Co 08 PHEV obtuvo la misma calificación en 2025, con un 90% de protección de adultos y 87% de protección infantil.
“La industria automotriz china ha cambiado enormemente durante los últimos años. Hoy el consumidor tiene acceso a mucha más información, estándares internacionales y evaluaciones independientes que le permiten comparar más allá del origen de una marca. El desafío es que la percepción avance al mismo ritmo que lo ha hecho la tecnología”, explica Pablo Contreras, Product Manager de Lynk & Co Chile.
Los resultados no significan que todos los automóviles chinos tengan el mismo nivel de seguridad. Las evaluaciones corresponden a modelos, versiones y años específicos, por lo que resulta importante verificar si la calificación aplica al vehículo y equipamiento efectivamente comercializados en Chile.
El desafío de la reventa y la segunda vida de los vehículos
La mayor presencia de marcas chinas también comienza a reflejarse en el mercado de automóviles usados. Según CAVEM, durante 2026 estos vehículos han alcanzado participaciones mensuales cercanas al 14% de las transferencias de segunda mano. Al cierre de septiembre, acumulaban alrededor del 13% del mercado, un porcentaje todavía inferior a su participación en vehículos nuevos.
La diferencia tiene una explicación: buena parte de los automóviles vendidos durante la expansión reciente de las marcas chinas apenas está comenzando a ingresar a su segundo o tercer ciclo de propiedad.
Este proceso es relevante porque el mercado de usados constituye una de las principales pruebas de consolidación para cualquier fabricante.
Sin embargo, una mayor cantidad de transferencias no significa necesariamente que los automóviles estén conservando mejor su valor. La depreciación depende de variables como antigüedad, kilometraje, demanda, confiabilidad, disponibilidad de repuestos y permanencia de la marca en el país.
El propio análisis de CAVEM distingue entre fabricantes con redes consolidadas y más de una década de presencia local, que pueden conservar valores de reventa competitivos, y marcas de menor volumen o respaldo técnico, que enfrentan depreciaciones más pronunciadas.
Esto muestra que el crecimiento de la industria china tampoco ha sido homogéneo: existen diferencias importantes entre las distintas compañías y modelos.
Grandes conglomerados detrás de nuevas marcas
Otro cambio relevante es la estructura de la industria. La expansión china ya no consiste simplemente en la llegada de fabricantes independientes, sino en la consolidación de grandes conglomerados con operaciones globales, centros de ingeniería y desarrollo tecnológico, plantas en distintos países y múltiples marcas.
Geely es uno de los ejemplos. Lynk & Co fue desarrollada a partir de una colaboración entre Geely y Volvo Cars, mientras el grupo Zhejiang Geely Holding mantiene un portafolio que incluye a Geely Auto, Volvo Cars, ZEEKR, Polestar y Lotus, entre otras compañías.
Una estrategia similar de diversificación se observa en Chery, con marcas como OMODA, JAECOO y Exeed, y en Changan, que participa en el desarrollo de Deepal y AVATR.
La existencia de estos grandes grupos permite compartir plataformas, componentes, conocimientos de ingeniería y tecnologías, además de desarrollar productos destinados a diferentes segmentos del mercado.
“Más que hablar de una industria según su país de origen, hoy hay que mirar quién está detrás de cada vehículo, qué estándares cumple, qué tecnología incorpora y qué respaldo existe para el cliente. Esos son finalmente los elementos que permiten evaluar a una marca”, agrega Contreras.
La observación apunta a uno de los desafíos que persisten en Chile: contar con una matriz global de gran tamaño no garantiza por sí solo una buena experiencia de posventa. La cobertura de talleres, disponibilidad de repuestos y capacidad de respuesta del distribuidor local siguen siendo determinantes.
Una nueva etapa para el mercado chileno
La transformación de la industria china ocurre además en un mercado que mantiene una alta competencia entre fabricantes de distintos orígenes.
Marcas japonesas, coreanas, europeas y estadounidenses continúan ocupando posiciones relevantes en las ventas nacionales, mientras las compañías chinas avanzan en segmentos donde hace algunos años tenían escasa presencia.
Su crecimiento ha ampliado la oferta de modelos, tecnologías y rangos de precios, pero también está obligando a los consumidores a comparar con mayor detalle características que van más allá del país de procedencia.
Seguridad comprobada, costos de mantención, confiabilidad, autonomía en vehículos electrificados, garantía, servicio técnico y valor de reventa son algunos de los elementos que comienzan a distinguir a los diferentes fabricantes.
Con casi la mitad de los vehículos nuevos comercializados en Chile fabricados en China y más de un tercio de las inscripciones correspondientes a marcas de ese origen, la discusión automotriz está dejando de concentrarse en si los autos chinos pueden competir.
La pregunta ahora es cuáles de las numerosas marcas y tecnologías presentes en el mercado conseguirán consolidarse a largo plazo, especialmente cuando los vehículos deban demostrar su desempeño no solo durante los primeros años de uso, sino también en el servicio técnico y en el mercado de segunda mano.