 DATOS ÚTILES
Crédito: Cedida
Dicom pese a pagar las deudas: cómo salir del registro y qué hacer si te rechazan un crédito
La ley establece plazos para informar deudas y actualizar los registros comerciales. Un abogado explica cómo solicitar la eliminación de una morosidad, dónde reclamar y qué diferencias existen con el Registro de Deuda Consolidada de la CMF.

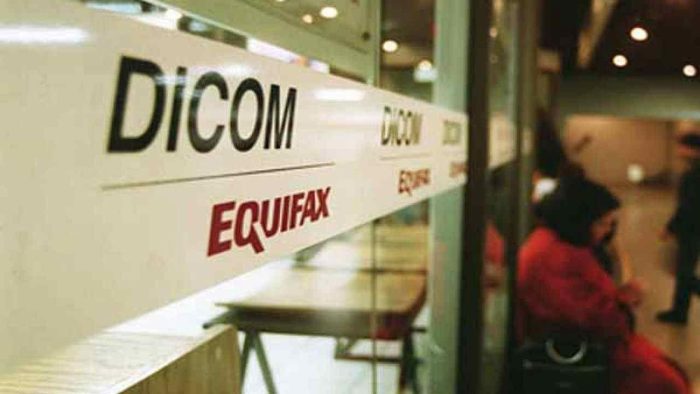
Pagar una deuda no siempre significa que el historial financiero de una persona se actualice de inmediato. En algunos casos, los antecedentes de morosidad siguen apareciendo en Dicom, lo que puede dificultar el acceso a créditos de consumo, hipotecarios y otros productos bancarios.
Sin embargo, la legislación chilena establece límites sobre cuánto tiempo pueden informarse las deudas y qué deben hacer los acreedores cuando una obligación se paga o se extingue.
Eduardo Lara, abogado del estudio jurídico Alfaro y Madariaga, explica que la Ley sobre Protección de la Vida Privada impide seguir comunicando una deuda una vez pagada o extinguida. También establece un límite de cinco años desde que la obligación se hizo exigible, aunque no haya sido pagada.
Además, cuando se cancela una deuda, el acreedor tiene siete días hábiles para informar el pago al registro correspondiente, según explica el profesional.
¿Cómo salir de Dicom si ya pagaste la deuda?
Si una persona pagó una obligación y todavía aparece con morosidad en Dicom, puede seguir estos pasos:
- Solicitar un certificado de pago: pedir al acreedor un documento que acredite que la deuda fue cancelada.
- Reunir los antecedentes: conservar comprobantes de pago y documentos que permitan demostrar que la obligación fue extinguida o que se cumplió el plazo legal para informar la deuda.
- Solicitar la corrección: presentar una solicitud ante Dicom, administrado por Equifax, para que se actualice o elimine el antecedente que corresponda.
- Presentar un reclamo: si no obtiene respuesta favorable, acudir al Servicio Nacional del Consumidor (Sernac) y, cuando corresponda, a la Comisión para el Mercado Financiero (CMF).
- Evaluar acciones judiciales: si la situación no se resuelve, se puede recurrir a tribunales, según las características del caso.
Es importante conservar los documentos que respalden la solicitud y verificar que los antecedentes efectivamente correspondan a una deuda pagada, extinguida o que ya no pueda ser comunicada legalmente.
¿Cuánto tiempo puede permanecer una deuda en Dicom?
De acuerdo con lo señalado por el abogado, existe un límite de cinco años desde que la deuda se hizo exigible para comunicar esos antecedentes comerciales, incluso cuando la obligación no ha sido pagada.
No obstante, hay una diferencia importante entre dejar de aparecer en un registro comercial y dejar de tener una deuda.
Lara advierte que la eliminación de una morosidad de Dicom no extingue automáticamente la obligación de pago. Si la deuda no se ha extinguido o prescrito, el acreedor todavía podría intentar cobrarla.
La prescripción, además, no opera por sí sola: debe ser alegada ante un tribunal cuando corresponda.
¿Un banco puede rechazar un crédito por una deuda antigua?
Aunque una morosidad deje de figurar en los registros comerciales, el banco con el que una persona tuvo problemas de pago podría conservar antecedentes en sus sistemas internos.
Según Lara, la Corte Suprema ha tenido distintos criterios en casos relacionados con el rechazo de productos financieros por deudas antiguas. Algunas decisiones cuestionaron negativas basadas en obligaciones que ya habían sido eliminadas de los registros públicos, mientras que otras admitieron el uso de antecedentes internos de las instituciones.
La evaluación depende de factores como el estado de la deuda, su antigüedad y la existencia de otras razones objetivas para rechazar una solicitud.
En estos casos, los consumidores pueden pedir por escrito las razones de la negativa, cuestionar un eventual trato arbitrario y reclamar si se utilizaron datos que legalmente ya no podían comunicarse.
También pueden evaluar acciones judiciales. El recurso de protección tiene, por regla general, un plazo de 30 días corridos, por lo que es importante consultar oportunamente ante una posible vulneración de derechos.
¿Cuál es la diferencia entre Dicom y el Registro de Deuda Consolidada de la CMF?
Aunque ambos contienen información financiera, tienen finalidades diferentes.
- Dicom: reúne principalmente antecedentes comerciales relacionados con morosidades y protestos.
- Registro de Deuda Consolidada de la CMF: permite conocer las obligaciones financieras de las personas, tanto al día como atrasadas, según la información reportada por las instituciones correspondientes.
El Registro de Deuda Consolidada comenzó a operar el 1 de abril de 2026, según los antecedentes proporcionados. Para consultar gratuitamente la información personal, se puede ingresar a la plataforma Conoce tu Deuda mediante ClaveÚnica.
El abogado recalca que aparecer en este registro no significa necesariamente tener un problema financiero, ya que también figuran las obligaciones que se pagan normalmente. Para evaluar la situación, resulta relevante considerar el monto adeudado y el comportamiento de pago.
¿Cómo recuperar el acceso a productos financieros?
Quienes buscan mejorar sus posibilidades de acceder a créditos pueden comenzar por revisar sus antecedentes comerciales y financieros, solicitar la corrección de datos incorrectos y comprobar que las deudas pagadas estén debidamente actualizadas.
El abogado también recomienda construir un historial positivo mediante productos financieros de menor monto y mantener los pagos al día.
De esta manera, es posible mejorar progresivamente el perfil financiero, aunque la eliminación de una morosidad no garantiza que un banco apruebe una nueva solicitud de crédito.