 DATOS ÚTILES
Seguro de vivienda tras un aluvión o inundación: qué cubre y cómo denunciar los daños
Tras el aluvión de Las Condes e inundaciones surge la pregunta sobre si el seguro de vivienda cubre una inundación, filtraciones o los efectos de las intensas lluvias en Santiago. Revisa qué puede cubrir el seguro de vivienda, cómo denunciar el siniestro y cuáles son los plazos.
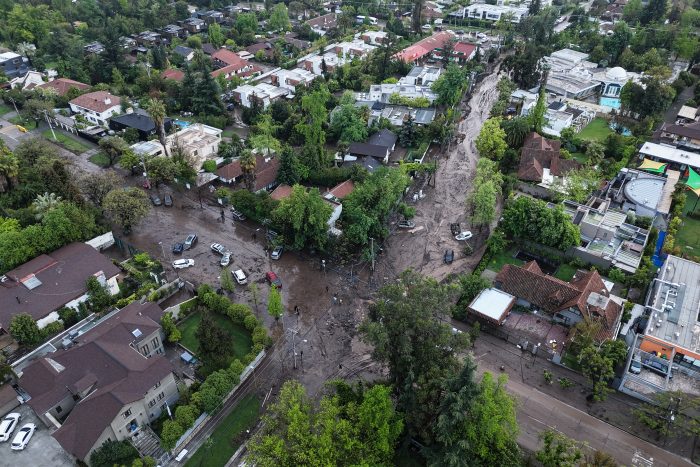
Las intensas lluvias que afectaron a la Región Metropolitana y provocaron un aluvión en Las Condes dejaron viviendas dañadas por el ingreso de agua, barro y sedimentos. Tras la emergencia, los propietarios deben determinar si su seguro de hogar cubre los daños por inundación o aluvión y cómo solicitar una indemnización.
La cobertura depende de las condiciones de cada póliza. Según la Comisión para el Mercado Financiero (CMF), los seguros de incendio para viviendas pueden incluir adicionales por filtraciones de aguas lluvias, desbordes de cauces, rotura de cañerías, daños a contenidos e inhabitabilidad.
Por eso, el primer paso es revisar los riesgos cubiertos, las exclusiones y los deducibles contratados.
¿El seguro de vivienda cubre inundaciones o aluviones?
No necesariamente. Tener un seguro de incendio, incluso si está asociado a un crédito hipotecario, no garantiza la cobertura de todos los daños provocados por lluvias, inundaciones o aluviones.
La protección dependerá de los adicionales contratados y de las causas del daño. También hay que distinguir entre los daños a la estructura de la vivienda y los bienes interiores, como muebles, electrodomésticos y computadores, que pueden requerir una cobertura de contenidos.
En edificios y condominios, conviene consultar a la administración si existe un seguro contratado por la comunidad.
¿Cómo saber qué seguros tengo contratados?
La CMF dispone de la herramienta Conoce tu Seguro, que permite consultar los seguros en los que una persona figura como asegurada o contratante. La consulta personal se realiza a través de la plataforma de la Comisión, utilizando ClaveÚnica.
Es una alternativa útil para quienes tienen un crédito hipotecario y no recuerdan las coberturas de su póliza.
Qué hacer si tu casa sufrió daños por lluvias o inundaciones
La Asociación Gremial de Corredores de Seguros de Chile (ACOSEG) recomienda actuar rápidamente, priorizando la seguridad y documentando las pérdidas.
1. Priorizar la seguridad
No ingreses a la vivienda si hay daños estructurales, agua cerca de instalaciones eléctricas o riesgo de nuevos deslizamientos e inundaciones. Espera hasta que existan condiciones seguras.
2. Registrar los daños con fotos y videos
Si es seguro hacerlo, fotografía y graba las habitaciones afectadas, los niveles de agua y barro, los muros, pisos, techumbres, muebles, electrodomésticos y otras dependencias dañadas.
También prepara un inventario de los bienes afectados y conserva documentos que permitan acreditar su existencia y valor.
“Tras un evento de este tipo, es clave dejar registro de los daños con fotografías o videos y dar aviso lo antes posible al corredor o a la compañía aseguradora”, explica Macarena Chacón, directora de ACOSEG.
3. Denunciar el siniestro a la aseguradora
Informa los daños a la compañía de seguros lo antes posible, directamente o a través de tu corredor. La CMF establece que el asegurado debe notificar al asegurador tan pronto como sea posible desde que conoce un hecho que pueda constituir un siniestro, salvo que la póliza contemple un plazo mayor.
Guarda el comprobante de la denuncia, el número de caso y los correos relacionados con el proceso.
4. Revisar coberturas, deducibles y exclusiones
Comprueba si la póliza contempla daños por aguas lluvias, inundaciones, desbordes de cauces, contenidos, inhabitabilidad o retiro de escombros. Revisa también el monto asegurado, el deducible y las exclusiones.
No todas las filtraciones están cubiertas: la respuesta depende de las condiciones específicas del contrato y del origen del daño.
5. ¿Puedo limpiar o reparar antes de la inspección?
Si necesitas realizar trabajos urgentes para evitar que los daños aumenten, documenta previamente el estado de la vivienda y guarda las boletas, facturas y comprobantes de los gastos.
Antes de desechar bienes dañados, retirar definitivamente los escombros o iniciar reparaciones mayores, consulta a la aseguradora o al liquidador para no dificultar la evaluación de las pérdidas.
¿Cuánto demora la liquidación del seguro?
Tras la denuncia, la aseguradora puede liquidar el siniestro directamente o designar a un liquidador independiente.
Según la CMF, la compañía debe informar quién realizará la liquidación dentro de tres días hábiles desde la denuncia. Si opta por liquidar directamente, el asegurado puede solicitar un liquidador independiente dentro de cinco días hábiles.
Como regla general, el informe de liquidación debe emitirse en un máximo de 45 días corridos desde la denuncia, aunque existen excepciones según el tipo de seguro.
Si la aseguradora determina que corresponde pagar una indemnización, el pago debe efectuarse dentro de los seis días siguientes a la notificación de esa resolución, conforme a la normativa aplicable.
La recomendación clave: después de una inundación o un aluvión, registra los daños, denuncia el siniestro cuanto antes y revisa las condiciones de tu seguro de vivienda antes de asumir que las pérdidas están cubiertas.