El fantasma de Cascadas vuelve a penar en la Bolsa chilena

Presentado por:

¡Buenas y bienvenida sea la primavera! Hay un solo evento en el radar de los mercados hoy: la cumbre entre China y Estados Unidos en Washington.
La foto será Trump con Xi, pero el verdadero terremoto está en el mercado de bonos. La cumbre entre las dos mayores economías del mundo busca ponerle algo de calma a una relación cargada de tensiones comerciales, tecnológicas (IA) y geopolíticas. Los mercados necesitan que resulte.
- Y necesitan calma urgente. Los Treasuries se están desplomando y las tasas vuelan: el bono a cinco años rompió el 5% por primera vez en casi dos décadas y el de 10 años llegó a 5,13%, máximo desde 2007. Petróleo caro, una economía estadounidense demasiado fuerte y una mala subasta de deuda devolvieron un viejo fantasma: inflación y tasas altas por más tiempo.
- El problema es que el bono del Tesoro de Estados Unidos es el que marca el precio del dinero global. Sobre 5%, se encarece el crédito, sufren las acciones y aumenta el apetito por dólares. Es una pésima combinación para economías emergentes que necesitan capital para crecer.
- Chile ya recibió el golpe. El dólar llegó a $962, su nivel más alto en casi un año, mientras el peso colombiano perdió más de 2%. Para Chile el cóctel es especialmente incómodo: dólar fuerte, petróleo caro y financiamiento externo más costoso, justo cuando la economía sigue sin despegar.
En esta edición de El Semanal Exprés: el fantasma de las Cascadas vuelve a penar sobre el mercado financiero; Chile a dos velocidades: el norte en recesión, pero Santiago creciendo; y la Papelera sale a hacer caja con venta de activos.
- Además, dónde están invirtiendo las AFP en medio de las turbulencias; BTG se toma Nueva York. El gigante brasileño vuelve a reunir a buena parte del poder corporativo latinoamericano en la Gran Manzana; y la rebelión notarial: transparencia sí, pero no con mi sueldo.
Para recibir la versión completa y temprano de El Semanal, te quiero invitar a que te suscribas este boletín y así ayudar a que la comunidad siga creciendo.

EL FANTASMA DE LAS CASCADAS VUELVE A LA BOLSA
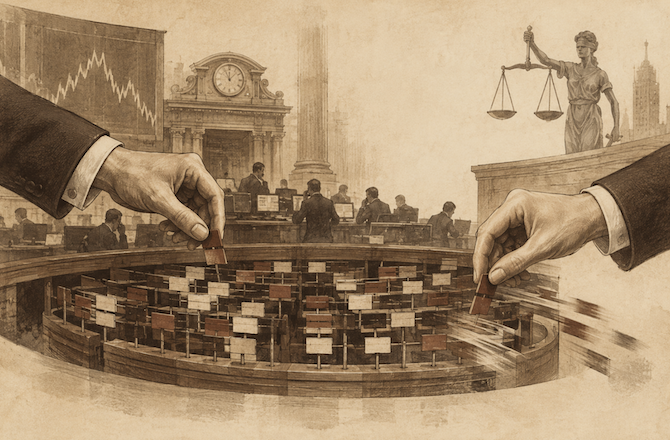
Generado con IA
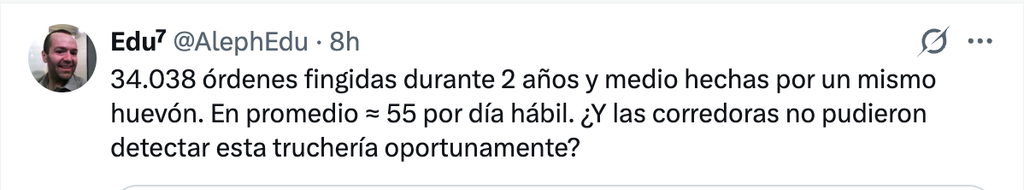
El fantasma de Cascadas vuelve a penar en la Bolsa chilena. La multa de más de US$ 1 millón a A&C por 34 mil operaciones que la CMF califica de ficticias vuelve a poner bajo los focos a nombres conocidos del mercado. Entre sus socios aparece un viejo conocido: Cristián Araya, exgerente de inversiones de Banchile y uno de los salpicados en una de las aristas de Cascadas. El expediente deja además preguntas sobre traders, algoritmos y el rol de las corredoras que canalizaron las operaciones.
- El caso Cascadas parecía una historia archivada del mercado financiero chileno. No tanto. Más de una década después del escándalo que terminó con multas históricas, juicios y algunos de los nombres más conocidos de la plaza financiera sentados frente al regulador, el fantasma vuelve a rondar la Bolsa. Esta vez el protagonista es Asesorías e Inversiones A&C, sancionada por la CMF con UF 25.000 –algo más de $1.000 millones– por manipulación de precios y cotizaciones ficticias en 34.038 operaciones.
- La historia obliga a ser precisos. Araya no fue sancionado en este nuevo caso. Es accionista y ha sido director de A&C, pero la resolución castiga a la sociedad. El propio Araya salió este miércoles a marcar esa distancia: dijo que nunca ha tenido funciones ejecutivas ni participación en la administración cotidiana, que no fue sancionado personalmente y que ni siquiera fue citado a declarar durante la investigación. En Cascadas fue diferente: la entonces SVS lo multó originalmente con UF 75.000 por operaciones vinculadas a SQM-A; los tribunales terminaron rebajando esa sanción a UF 10.000.
Pero el expediente de A&C es difícil de ignorar. La firma operaba mediante acceso directo al mercado –DMA–, a través de BTG Pactual y Tanner, y tenía tres traders dedicados al intraday: Sebastián García, Thomas Filipek y Cristián Cayupi. Entre 2021 y septiembre de 2024, A&C operó 61 acciones por unos $2,3 billones.
- La CMF sostiene que el mecanismo se repitió miles de veces: A&C ponía una orden que estrechaba el spread, esperaba que otro inversionista –muchas veces un algoritmo– reaccionara, retiraba la primera postura y aparecía al otro lado del libro para concretar el negocio que realmente buscaba.
- La escala es lo que transforma una discusión de trading en un caso regulatorio mayor. La investigación detectó originalmente 72.252 episodios, que involucraban 2.618 millones de acciones, $374.319 millones transados y un beneficio estimado de $1.842 millones. La prescripción dejó fuera los hechos anteriores al 13 de marzo de 2022 y el caso sancionado quedó en 34.038 operaciones y un beneficio calculado por la CMF en $860 millones. Cencosud, Andina-B, Cencoshopp y CMPC aparecen entre las acciones con mayor número de episodios cuestionados.
Y aquí el expediente se pone bueno. Los traders no niegan que ponían y retiraban órdenes; discuten qué significaba hacerlo. Sebastián García lo describió como scalping: “Esto es continuo, y las máquinas generalmente ajustan, uno trata de avanzar sobre el algoritmo”.
- En otra declaración explicó que “yo tanteo para buscar información” y que cancelar posteriormente era parte del día a día. Thomas Filipek fue aún más gráfico: “Porque se está jugando con un robot, es para saber el precio”. Y sobre las órdenes de apenas una acción, reconoció que lo hacía diariamente para “ver si hay robots y maximizar la utilidad con los robots”.
Ahí está el corazón de la pelea: ¿scalping agresivo o manipulación? A&C sostiene que las órdenes eran reales, visibles y podían ser calzadas; ponerlas, modificarlas y retirarlas rápidamente sería parte de buscar precio y liquidez en un mercado donde humanos compiten contra algoritmos.
- La CMF llegó a la conclusión opuesta: las órdenes no tenían intención económica real y funcionaban como “señuelos” destinados a provocar la reacción de terceros. Para el regulador, el patrón –orden, reacción, cancelación y negocio al otro lado del libro– fue suficientemente sistemático para demostrar la intención. La Comisión sostiene que las órdenes “no cumplieron su función económica” porque no existía intención real de comprar o vender.
Pero el expediente abre una segunda pregunta, quizás más incómoda: ¿quién responde? La CMF sancionó a A&C, pero no a los tres operadores que ingresaban las órdenes, ni al gerente general ni a los accionistas. Araya insiste precisamente en ese punto y ahora recalca públicamente que él no participó en las operaciones.
Un veterano operador que conoce el caso lo plantea de otra forma: si la conducta individual era suficientemente grave como para constituir manipulación sistemática durante años, ¿por qué la responsabilidad terminó radicada solamente en la persona jurídica? La resolución responde que quien operaba en Bolsa era A&C.
Fuente:BCCh
Y hay una tercera pregunta. Las operaciones pasaron durante años por infraestructura formal y mediante DMA proporcionado por Tanner y BTG. Fuentes con experiencia en el mercado apuntan especialmente al volumen canalizado por Tanner y sostienen que resulta difícil imaginar que patrones tan repetitivos de ingreso y cancelación de órdenes pasaran completamente inadvertidos. Eso no prueba una infracción de las corredoras, ni la resolución las sanciona.
- Pero plantea una interrogante legítima: si el patrón era suficientemente sistemático como para que la CMF reconstruyera decenas de miles de episodios utilizando los registros de la Bolsa, ¿qué detectaron los sistemas de vigilancia de los intermediarios y qué hicieron con esa información?
Desde Tanner descartan esa interpretación y apuntan a que la relación con las empresas sancionadas está cortada hace tiempo y que hace mucho están enfocados en renta fija y no acciones. Una ejecutivo de Tanner que habló en reserva dice que simplemente les proveían el servicio de acceso a través de su plataforma. Desde BTG por ahora optaron por un “no comment”.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad

ECONOMÍA: UNA HISTORIA DE DOS CHILES
Fuente:BCCh
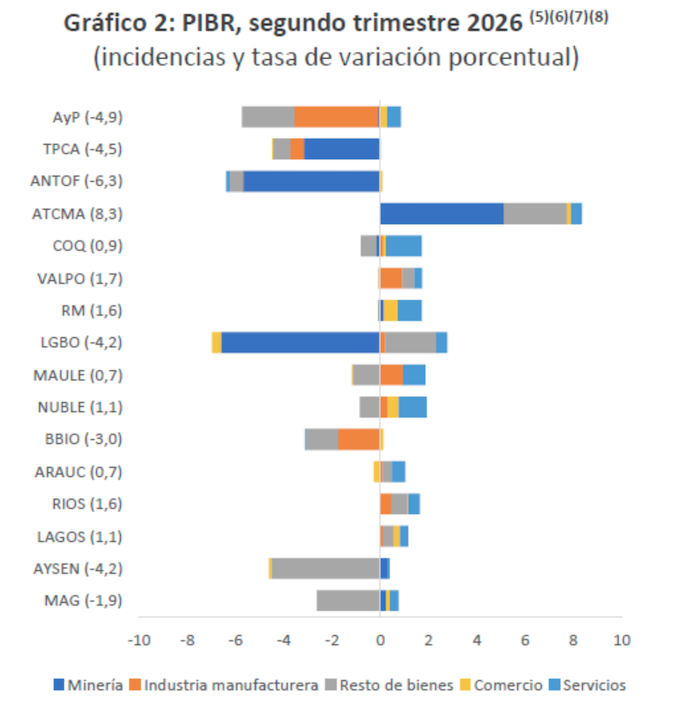
La economía a dos velocidades: el norte minero se hunde y Santiago aguanta. El mapa regional del Banco Central muestra fuertes caídas en Antofagasta, Tarapacá y O’Higgins durante el segundo trimestre del año, mientras la Región Metropolitana crece. Santander anticipa un rebote en agosto, pero advierte que parte importante sería solo normalización tras el mal julio.
- La economía sigue sin prender. El informe confirma que entre abril y junio la actividad fue bastante más débil de lo que le gustaría a Hacienda y que enfrentamos una recesión técnica (dos trimestres consecutivos de crecimiento negativo). Recordemos que el PIB nacional cayó 0,2% y siete de las 16 regiones registraron contracciones. El principal lastre volvió a ser la minería –en particular, la menor extracción de cobre–, acompañada por una construcción que restó actividad en buena parte del país.
El norte minero concentra las malas noticias. Antofagasta se contrajo 6,3%; Tarapacá, 4,5%; y Arica y Parinacota, 4,9%. O’Higgins, otra región expuesta al cobre, cayó 4,2%. La excepción fue Atacama, que creció un potente 8,3%, impulsada por una mayor extracción de oro y plata.
Santiago ayudó a evitar algo peor. La Región Metropolitana creció 1,6%, apoyada en servicios y comercio, y fue la principal compensación al golpe proveniente del norte. Valparaíso también avanzó 1,7%, mientras Biobío cayó 3%. La fotografía es la de una economía que avanza a velocidades muy distintas dependiendo de dónde se mire.
- El consumidor tampoco está completamente apagado. El gasto de los hogares aumentó 1,2% a nivel nacional y creció en ocho regiones, impulsado principalmente por servicios de salud, turismo y compras de automóviles. Pero nuevamente hay dos Chiles: mientras el consumo aumentó 2% en Santiago y 2,6% en Tarapacá, retrocedió 2,5% en La Araucanía y 2,6% en Aysén.
- Y el sector externo tampoco ayudó: las exportaciones de bienes disminuyeron 1,9%, arrastradas por los menores envíos mineros, especialmente cobre. En Antofagasta las exportaciones cayeron 8,3% y en O’Higgins se desplomaron 18,9%.
¿La luz al final del túnel? Agosto. Los indicadores de alta frecuencia que sigue Santander –y que han mostrado capacidad para anticipar el Imacec– apuntan a una recuperación después del fuerte tropiezo de julio. El banco estima que la actividad habría crecido entre 1% y 1,5% anual, con el componente no minero avanzando alrededor de 1,5%. Industria, comercio y servicios empresariales muestran señales bastante mejores.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
Un mensaje de Novandino

LA PAPELERA SALE A HACER CAJA

El Grupo Matte hace caja: vende Corrugados en US$ 420 millones. Una señal que el mercado estaba esperando. CMPC acordó vender al gigante norteamericano/irlandés Smurfit Westrock el 100% de su negocio de corrugados en Chile. La operación incluye Envases Impresos Cordillera y Chilena de Moldeados: producción de papeles y envases en Puente Alto, plantas de embalajes en Buin, Tiltil y Osorno, y una red de reciclaje de 12 puntos.
- El precio cayó bien en el mercado y se anticipa que las acciones suban este jueves. Según cálculos de analistas, la venta se hizo en torno a 8 veces EBITDA, un múltiplo atractivo para CMPC y, sobre todo, transforma un activo no estratégico en US$ 420 millones de liquidez. La propia compañía dice que la operación tendrá un impacto positivo en sus estados financieros, aunque todavía no puede cuantificarlo.
Por qué importa. El verdadero telón de fondo no está en Puente Alto sino en Brasil. CMPC prepara Natureza, su megaproyecto de celulosa en Rio Grande do Sul, que contempla una inversión de alrededor de US$ 4.600 millones y una capacidad de 2,5 millones de toneladas anuales. La compañía viene diciendo que necesita fortalecer el balance antes de aprobarlo y ha planteado monetizar más de US$ 1.500 millones en activos no estratégicos.
Y el reloj financiero corre. S&P mantiene a CMPC en BBB-, el último escalón del grado de inversión, con perspectiva negativa; Moody’s también la tiene en Baa3 con perspectiva negativa. S&P ha advertido que financiar Natureza principalmente con deuda y caja podría llevar el apalancamiento por encima de 5 veces durante el peak de inversión y presionar la clasificación si no hay medidas adicionales para contener la deuda.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
SIN TACOS NI CORBATAS, EXPRÉS
– Marcel sale a cobrar una factura por los “sobregastos” del Estado. El ministro de Hacienda de Boric reapareció para ponerle fecha –y autoría– al hallazgo de los $10 mil millones de “sobregasto” en compras públicas. El exministro cuestionó en una carta a La Tercera el tratamiento de la información que reveló que 28 servicios públicos concentraron más de $9.600 millones en compras por sobre la alternativa más barata disponible en convenios marco durante 2022 y 2023.
El punto de Marcel. Recuerda que el estudio que detectó compras ineficientes durante el Gobierno de Boric fue encargado, elaborado y publicado por la propia administración Boric. O sea, el estudio no es producto del “cambio de mano” en Hacienda. Fue realizado por la Dipres a fines de 2024, publicado en abril de 2025 y utilizado para preparar el Presupuesto 2026. Es decir, la propia administración Boric investigó el período Boric.
- Marcel cuestiona además que el Informe de Finanzas Públicas del segundo trimestre de 2026 recuperara los resultados sin mencionar el estudio original. El medio terminó incorporando una aclaración en su versión digital.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
– Las AFP vuelven al riesgo, pero le hacen el quite a Latinoamérica. El informe mensual de HMC Capital muestra que agosto confirmó una tendencia que había asomado en julio: por segundo mes consecutivo, las AFP volvieron a poner plata en renta variable internacional. Fueron US$ 312 millones netos, después de US$ 338 millones en julio. Todavía falta muchísimo para compensar las ventas de 2026 –el saldo anual sigue en -US$ 5.750 millones, pero dos meses seguidos ya empiezan a parecer algo más que ruido–.
- El gran ganador fue Asia. Las AFP destinaron US$ 679 millones a acciones de la región, la mayor entrada mensual del año. Corea se llevó US$ 580 millones y Taiwán otros US$ 308 millones, mientras hubo retiros desde India y China. En contraste, Europa siguió con salidas y ya es la región más castigada del año, con -US$ 2.370 millones acumulados. Estados Unidos tampoco entusiasma: otros US$ 31 millones salieron en agosto.
La sorpresa está más cerca de casa. Latinoamérica pasó de ser el refugio favorito de las AFP durante el primer semestre a encadenar tres meses consecutivos de ventas. En agosto salieron US$ 280 millones, principalmente desde Brasil, y el flujo acumulado de 2026 pasó por primera vez a terreno negativo: -US$ 171 millones.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
– BTG se toma Nueva York. El gigante brasileño vuelve a reunir a buena parte del poder corporativo latinoamericano en la Gran Manzana. La próxima semana se realiza una nueva versión de su Latam CEO Conference, el encuentro anual que junta a inversionistas con cerca de 150 compañías de la región. Brasil domina ampliamente la delegación, con 80 empresas, seguido por México (26), Chile (16), Argentina (10), Colombia (9) y Perú (5).
De BTG Pactual Chile van 10 altos ejecutivos liderados por el gerente general Juan Guillermo Agüero, su presidente Fernando Massú, José Ignacio Zamorano, cabeza de la banca de inversión, y Matías Repetto, director de la corredora.
- El plato fuerte este año será Ray Dalio. El fundador de Bridgewater Associates y uno de los nombres más influyentes del mundo macro será entrevistado el 29 de septiembre por André Esteves, chairman y senior partner de BTG. Dalio lleva más de medio siglo mirando mercados y economía global, así que habrá especial atención a lo que diga sobre tasas, deuda, geopolítica y el nuevo ciclo de inversión.
Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
– LATAM queda a un peldaño de entrar al grado de inversión en Wall Street. Una señal más de cuánto cambió LATAM desde que salió del Chapter 11. S&P subió su nota a BB+, destacando que la aerolínea mantuvo un desempeño sólido incluso en un primer semestre marcado por fuerte volatilidad y un salto de 80% interanual en el costo total del combustible. La compañía ganó US$ 701 millones en el primer semestre, 17,5% más que un año antes.
- La clave para S&P está en la combinación de modelo de negocios, costos competitivos y generación de caja. La agencia proyecta un Ebitda ajustado superior a US$ 4.300 millones en 2026 y espera que la relación entre fondos provenientes de operaciones y deuda permanezca sobre 45% hasta 2028.
- El número que importa: BB+. Es el último escalón antes de BBB-, que marca el ingreso al grado de inversión en la escala de S&P. Es la mejor nota de LATAM desde que existe como grupo tras la fusión LAN-TAM en 2013. Alcanzar el grado de inversión ampliaría potencialmente el universo de inversionistas institucionales que pueden comprar deuda de LATAM y podría reducir su costo de financiamiento. Ojo: los bonos sénior garantizados con vencimiento en 2030 y 2031 ya tienen BBB-, aunque la clasificación del emisor sigue siendo BB+.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
– La rebelión notarial: transparencia sí, pero no con mi sueldo. La reforma a las notarías está produciendo efectos inesperados. Ahora la pelea no es solo de los notarios mayores de 75 años que no quieren dejar el cargo. Nueve trabajadores de la Tercera Notaría de Rancagua llevaron a tribunales una batalla bastante más terrenal: no quieren que sus sueldos aparezcan publicados en internet, según La Tercera.
- La nueva Ley 21.772 introdujo mayores exigencias de transparencia para notarías y conservadores. Entre ellas, que sus páginas web publiquen la nómina del personal y la remuneración que recibe cada trabajador. El notario interino de Rancagua, Miguel Chacón, cumplió la instrucción. Y ahí empezó el problema.
- Los trabajadores alegan que ellos no son funcionarios públicos. Están contratados bajo el Código del Trabajo y sostienen que revelar individualmente sus remuneraciones vulnera la privacidad de datos económicos personales. Presentaron un recurso de protección y después fueron más arriba: recurrieron al Tribunal Constitucional (TC) para intentar que la norma no se les aplique.
Por ahora ganaron tiempo. El TC admitió a trámite el requerimiento el 16 de septiembre y suspendió el procedimiento que llevaba la Corte de Rancagua, mientras se resuelve su admisibilidad. Hay, eso sí, un pequeño detalle: los sueldos siguen publicados. La nómina muestra 11 trabajadores con remuneraciones base que van desde $625 mil hasta $2,25 millones mensuales. La reforma quería abrir las ventanas de las notarías. Resultó que algunos prefieren las cortinas cerradas.
- Si quieres tener la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad
Presentado por:
Hasta aquí llegamos esta semana. Antes de cerrar, recuerda que si tienes algún comentario o información para compartir con nosotros, escríbeme a ivan@elmostrador.cl o en mis redes.
Si te interesa esta información, súmate a la Comunidad El Semanal, para recibirlo📬 solo necesitas escribir tu dirección de correo electrónico acá: