Dos informes, un mismo diagnóstico: la economía está peor de lo que pensábamos y riesgos al alza

Las cifras del PIB del 3T y el Informe de Estabilidad Financiera del Banco Central dibujan un escenario incómodo para el Gobierno. Además,la crisis del cobre; a geología le gana a la billetera; y la trastienda del escándalo del fondo E: cómo las AFP apostaron con derivados e ignoraron advertencia
Presentado por:

¡Buenas! Así no más. No doy bienvenida hoy. No hay mucho que celebrar. La economía se hunde, el Banco Central advierte que los riesgos se multiplican y el desempleo llega al bolsillo. Son las conclusiones de las cuentas nacionales del tercer trimestre y del Informe de Estabilidad Financiera (IEF) del Banco Central.
- La economía cayó 1,1% en el tercer trimestre, más de lo anticipado. La minería se desploma, la inversión se hunde y el desempleo comienza a golpear el consumo y la capacidad de pago de los hogares. El IEF agrega otra preocupación: los riesgos al sistema aumentan justo cuando Chile se queda sin margen para absorber nuevos golpes.
- Dólar a luca. A eso hay que sumar que esta semana el precio del cobre está bajo presión y, por ende, el peso chileno, arrastrado por la preocupación en torno a fallas de infraestructura digital (Apple, United, bancos, Microsoft y el sistema aéreo de Estados Unidos) y las advertencias monetarias de la Reserva Federal. El dólar está a niveles no vistos desde abril de 2025.
- En el radar del mercado: la histórica reunión trilateral en China entre Trump, Putin y Xi; los resultados de Nvidia y el escándalo de su fundador, y la apertura en bolsa de Anthropic (Claude).
También en esta edición de El Semanal Exprés, la geología le gana a la billetera: la crisis del cobre chileno; dos informes, un mismo diagnóstico: la economía chilena está peor de lo que pensábamos y los riesgos siguen aumentando; y una entrevista para hablar sobre la amenaza de la IA: “La crisis laboral recién comienza y la universidad ya no garantiza empleo”.
- Además, la desconocida trastienda del escándalo del fondo E: cómo las AFP apostaron con derivados, sortearon los límites regulatorios e ignoraron las advertencias; CMPC y Arauco siguen vendiendo activos; y SQM y el litio salvan la caja de Hacienda.
Ojo que esta no es la versión completa de El Semanal. Para recibir la edición premium y temprano, suscribete este boletín y súmate a la comunidad.

LA TORMENTA PERFECTA: RECESIÓN, DESEMPLEO Y RIESGOS FINANCIEROS
Generado con ayuda de IA
Dos informes, un mismo diagnóstico: la economía chilena está peor de lo que pensábamos y los riesgos siguen aumentando. Las cifras del PIB del tercer trimestre y el Informe de Estabilidad Financiera (IEF) del Banco Central dibujan un escenario incómodo para el Gobierno de José Antonio Kast y su ministro de Hacienda, Jorge Quiroz.
- La actividad cae más de lo previsto, la inversión retrocede con fuerza y el mercado laboral comienza a pasarles la cuenta a las familias. Y todo ocurre mientras el mundo se vuelve más caro, más incierto y más peligroso financieramente.
- La recesión ya no es una amenaza, es una realidad. El PIB se contrajo 1,1% anual en el tercer trimestre y se desplomó 1,8% respecto de los tres meses anteriores, tres décimas peor de lo que anticipaba el Imacec. La minería es la principal responsable: cayó 14,7% anual y 12,9% trimestral. Pero hay una mala noticia adicional: el PIB no minero también retrocedió en el trimestre (-0,2%). El problema dejó de ser exclusivamente el cobre.
- La inversión es quizás la señal más preocupante. La formación bruta de capital fijo cayó 6,7% anual, arrastrada por un desplome de 10,1% en maquinaria y equipos y una baja de 4,1% en construcción y obras. Son cifras difíciles de reconciliar con el discurso oficial de una recuperación impulsada por grandes proyectos y mejores expectativas empresariales. Las inversiones prometidas van a llegar, pero las cifras sugieren que sus efectos tardarán más de lo que Hacienda quisiera.
- Y ahora la crisis comienza a sentirse en los bolsillos. El consumo privado apenas creció 0,7% anual y cayó 0,3% respecto del trimestre anterior. Los chilenos están recortando gastos en bienes durables, combustibles, restaurantes, hoteles, entretención y transporte. La inflación erosiona los ingresos, el desempleo golpea la confianza y la incertidumbre invita a postergar compras.
El Banco Central confirma que el deterioro laboral ya está afectando la salud financiera de los hogares. En su IEF advierte sobre menores ingresos, una mayor carga financiera relativa y menos capacidad para pagar deudas. Los ejercicios de tensión del BC muestran un aumento de la deuda bancaria en riesgo. El desempleo ya no es solo una estadística: comienza a convertirse en un problema de morosidad.
- Las empresas tampoco se salvan. El Banco Central identifica un deterioro de las ventas y un aumento del endeudamiento, la carga financiera y los impagos, especialmente en manufactura y comercio.
Y justo cuando Chile necesita un mundo que ayude, el mundo amenaza con complicarlo todo. El IEF advierte que las condiciones financieras internacionales se han endurecido por tasas de interés de largo plazo más altas, un dólar fortalecido, el conflicto en Medio Oriente y las dudas sobre la sostenibilidad de la deuda pública en economías desarrolladas.
- A esa lista se suma un riesgo que hace apenas un año parecía improbable: que el entusiasmo financiero por la inteligencia artificial termine en una corrección abrupta de mercados. El instituto emisor advierte sobre valoraciones excesivas y empresas tecnológicas que se han endeudado rápidamente.
Hay dos advertencias particularmente delicadas para Chile: las AFP y las cuentas fiscales. El Banco confirma que el alza de tasas en dólares provocó pérdidas de valoración en posiciones de derivados de los fondos de pensiones y obligó a constituir garantías adicionales. El episodio no generó dislocaciones, pero recordó que los shocks internacionales llegan directamente al ahorro previsional.
- Al mismo tiempo, los déficits fiscales persistentes han reducido los márgenes de maniobra del Estado y el acortamiento de los plazos de emisión obliga al fisco a refinanciarse con mayor frecuencia. Más exposición justo cuando hay menos espacio para reaccionar.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.

MUCHOS MILLONES, CADA VEZ MENOS COBRE Y NO ES LA PERMISOLOGÍA
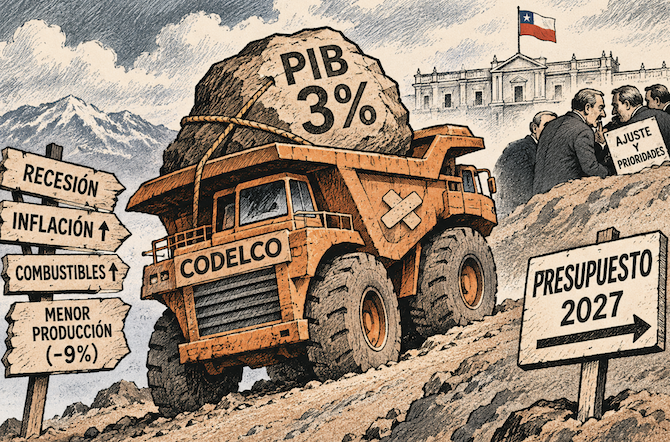
Generado con IA
La geología le gana a la billetera: la crisis del cobre chileno. Chile nunca había invertido tanto en minería para producir tan poco. Esa es la paradoja que revela un nuevo informe de Cesco y que ayuda a explicar por qué la economía terminó en recesión técnica. Se calcula el impacto en entre 1 y 1.5 puntos del PIB.
- Las cifras. En 2025 la inversión minera alcanzó un récord de US$ 15.524 millones, mientras la producción cayó a 5,39 millones de toneladas. Y este año Cochilco proyecta un desplome histórico de 8,4%, hasta 4,94 millones de toneladas, el menor volumen desde 2003. Todo mientras el precio del cobre está por las nubes. Tenemos el metal que el mundo necesita, pero cada vez menos toneladas para vender.
El dato más duro: la inversión dejó de traducirse en crecimiento. Según Cesco, entre 2016 y 2025, la minería invirtió casi US$ 109.000 millones, un 30% más que en la década anterior, en dólares corrientes (lo que contradice el argumento de que el desplome de la producción se debió a que las mineras no invirtieron por incertidumbre regulatoria, royalty y la discusión de nueva Constitución). ¿El resultado? La producción promedio anual apenas aumentó 0,8%.
- La explicación. Buena parte de esos miles de millones ya no se destina a producir más, sino a evitar producir menos. Las faenas maduras perdieron 1,1 millones de toneladas entre 2015 y 2025, mientras los nuevos proyectos y expansiones apenas agregaron 724 mil.
- Problemas de roca. La ley promedio del mineral cayó desde 1,29% en 2000 a 0,58% en 2025. Eso significa que actualmente hay que procesar 2,2 veces más roca para obtener la misma cantidad de cobre. Lo que se traduce en mayores costos, más energía, agua e infraestructura. Para colmo, Chile no inaugura una nueva mina de cobre de gran escala desde 2015. Y el futuro tampoco entusiasma: el 47% de la inversión proyectada para 2025-2034 corresponde a reposición y apenas el 19% a proyectos nuevos.
La permisología no explica el desplome. Cesco encontró apenas 48 proyectos mineros rechazados ambientalmente desde 2000, equivalentes al 0,3% de la inversión presentada. Ninguno era una gran mina de cobre. Eso no significa que los permisos no importen: los plazos medianos de evaluación de grandes proyectos de cobre pasaron de 252 a 890 días.
- Pero el diagnóstico es bastante más complejo que el relato de que todo se arregla destrabando inversiones. Los yacimientos envejecen, las leyes caen y la productividad se deteriora. Ninguna reforma administrativa hará aparecer cobre donde cada vez hay menos.
La crisis también deja al descubierto un problema de pronósticos. Como lo contamos en este espacio hace 10 días, en enero de 2025, Cochilco anticipaba que Chile produciría casi 6 millones de toneladas en 2026, un crecimiento de 3,6%. A comienzos de este año todavía proyectaba una expansión de 3,7%. Hoy espera una contracción de 8,4%.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
Un mensaje de Novandino

LA MESA: LA AMENAZA DE LA IA AL EMPLEO EN CHILE

Natalia Lidijover y la amenaza de la IA: “La crisis laboral recién comienza y la universidad ya no garantiza empleo”.
La inteligencia artificial (IA) promete una revolución de productividad, pero también amenaza con cambiar radicalmente el mercado laboral. Y la advertencia es que lo más difícil todavía está por venir.
- “La crisis está empezando y se va a profundizar en los próximos años”, afirma Natalia Lidijover, directora ejecutiva de Futuro del Trabajo Sofofa, en una nueva edición de La Mesa de El Mostrador. Aborda el fin de las carreras tradicionales, la amenaza para los jóvenes y un futuro donde la IA ya es un commodity.
Lidijover explica lo que está pasando en peras y manzanas:
- “A mí mi mamá me dijo que me iba a ir bien por inteligente. Y resulta que ahora la inteligencia es un commodity”, señala. Su argumento es que la IA está transformando el valor de las habilidades y los conocimientos que durante décadas garantizaron una carrera profesional.
La universidad ya no es un pasaporte al empleo. “Tuvimos la suerte de ir a la universidad y que detrás de eso hubiera una promesa de empleo profesional. Eso no está viniendo hoy”, advierte.
- Uno de los escenarios más llamativos del nuevo informe de Sofofa es la extinción de los jefes. Según Lidijover, las nuevas generaciones ya no aspiran necesariamente a escalar en las jerarquías corporativas.
- “Los jóvenes ya no aspiran a ser jefes”, afirma. Y revela que incluso en conversaciones con altos ejecutivos ha surgido la pregunta de si las empresas del futuro seguirán necesitando las estructuras piramidales que conocemos.
La otra amenaza es menos tecnológica y mucho más humana: la soledad. El informe advierte que la fragmentación laboral, los vínculos más débiles y la creciente virtualidad pueden terminar erosionando uno de los pilares de la vida adulta: el trabajo como espacio de identidad, pertenencia y relaciones personales. Lidijover habla de una posible “epidemia de la soledad”, especialmente entre las nuevas generaciones.
- Mira la entrevista completa haciendo clic en este enlace o en el video de portada de La Mesa de El Mostrador.
SIN TACOS NI CORBATAS, EXPRÉS
– La desconocida trastienda del escándalo del fondo E: cómo las AFP apostaron con derivados, sortearon los límites regulatorios e ignoraron las advertencias. El Banco Central reconstruye en su último Informe de Estabilidad Financiera las operaciones que terminaron golpeando a los fondos de pensiones. Revela cómo las AFP utilizaron contratos de corto plazo para mantener sus apuestas de largo plazo sin incumplir los límites regulatorios y cómo consiguieron los dólares para responder a las pérdidas.
- La ingeniería financiera detrás de las operaciones. Según el Banco Central, los fondos mantenían posiciones largas en derivados de tasas extranjeras de largo plazo, pero utilizaban contratos de vencimiento corto para facilitar el cumplimiento de los límites de inversión. Estos últimos debían renovarse constantemente para no desarmar las posiciones largas. El propio informe lo explica: las AFP buscaban cumplir la regulación “sin desviarse de la exposición buscada”. En otras palabras, ajustaban la estructura de los contratos, pero mantenían la apuesta económica de fondo.
- El problema llegó cuando subieron las tasas en Estados Unidos. Como ya es sabido, las pérdidas de hasta US$ 10.000 millones se generan principalmente entre julio y septiembre por el aumento de las tasas norteamericanas. Esto provocó pérdidas de valoración en los derivados y gatilló importantes llamados a márgenes: las AFP tuvieron que aportar garantías adicionales para mantener abiertas sus posiciones. Era exactamente el riesgo sobre el que el Banco Central venía advirtiendo en informes anteriores.
- ¿De dónde salió la plata? Los fondos recurrieron a la venta de activos líquidos que mantenían en el extranjero y también liquidaron inversiones en Chile, principalmente bonos bancarios. La buena noticia es que esas ventas no provocaron distorsiones importantes en el mercado local. El IEF revela que había compradores y que las condiciones financieras permitieron absorber las operaciones sin grandes castigos de precios. Pero el Banco Central advierte que, en un escenario de estrés financiero, esa liquidez podría no estar disponible.
El tamaño del negocio en Chile ayuda a entender los riesgos. A diciembre de 2025, el valor nocional de los derivados vigentes reportados por los bancos chilenos equivalía a 5,5 veces el PIB. En abril de ese año, el volumen transado en derivados de tasas alcanzó 4,6 veces el PIB, muy por encima del promedio de otras economías emergentes.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
– SQM y el litio ayudan a la caja de Hacienda. En medio de las estrecheces fiscales, el ministro Quiroz encontró un bienvenido salvavidas. SQM está haciendo una fortuna y el Estado también está pasando por caja. La minera ganó US$ 544 millones en el tercer trimestre, un salto de 205%, mientras sus ingresos crecieron 80%, hasta US$ 2.112 millones. El motor es el litio, que ya representa casi el 72% de la facturación de la compañía.
- La mejor noticia para el ministro está en Corfo. Los derechos que SQM paga por explotar el salar alcanzaron US$ 1.083 millones entre enero y septiembre, cinco veces los US$ 203 millones del mismo período de 2025. Solo en el tercer trimestre fueron US$ 320 millones. El repunte de los precios está dejando una recaudación extraordinaria, justo cuando el derrumbe de la producción de cobre amenaza las cuentas fiscales.
- Y hay otro ganador: Codelco, que ahora participa en el negocio a través de Novandino, la sociedad con SQM. La operación produjo 73.300 toneladas de litio en el trimestre, un 16% más que hace un año, con precios de venta 123% superiores.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
– Empresas Copec cambia el chip: menos inversión, más caja y retorno para los accionistas. Después de años de inversiones multimillonarias, el holding del Grupo Angelini anuncia un giro en sus prioridades. La nueva consigna es rentabilizar lo construido, bajar deuda y empezar a devolverles más plata a sus accionistas. Y como parte de ese plan, este martes Arauco –su filial forestal– confirmó la venta de activos en Maule por US$ 470 millones.
- Se acabó la fiesta de las grandes inversiones. Ahora toca hacer caja. Ese fue el mensaje central del Investor Day 2026 de Empresas Copec. Eduardo Navarro, gerente general del holding, anunció que la compañía entra en una nueva etapa: menos énfasis en expandirse a cualquier costo y más foco en rentabilidad, disciplina financiera y retorno sobre el capital invertido.
- La clave está en Brasil. Sucuriú, la mayor inversión de la historia del grupo, ya registra un avance de 84,3%, casi seis puntos por encima de lo programado. La gigantesca planta de celulosa de Arauco, con capacidad para producir 3,5 millones de toneladas anuales, comenzará a operar a fines de 2027. La apuesta es que, una vez que empiece a generar caja, cambie la ecuación financiera del holding.
- Los números explican el giro. La deuda neta equivale a 2,95 veces el Ebitda ajustado, cerca del límite superior del rango objetivo. Copec quiere reducir ese apalancamiento, preservar su grado de inversión y mejorar la rentabilidad de sus activos. Y dejó una señal interesante para el mercado: las ventas de activos seguirán sobre la mesa. En los últimos cinco años, el grupo ya se desprendió de negocios por más de US$ 2.700 millones.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
– Y no es solo Copec. Su principal rival forestal, CMPC, también está entrando en una etapa en que la prioridad es ordenar las finanzas, rentabilizar inversiones y fortalecer la generación de caja. Y para eso está en medio de un agresivo proceso de venta de activos.
- Esta semana vendió sus bosques en Argentina y la observación que hace el analista y bloguero Ignacio en los Mercados (Tesis de Barrio) es que los bosques argentinos de CMPC valen menos de un tercio de los que acaba de vender en Chile. La papelera controlada por la familia Matte anunció la venta de 94 mil hectáreas forestales en Corrientes y Misiones por US$ 170 millones. Son US$ 1.809 por hectárea, frente a los US$ 6.092 que consiguió hace apenas un mes por 60 mil hectáreas en el Maule. La diferencia es enorme: los bosques chilenos se vendieron a un precio 3,4 veces superior.
Y hay un dato incluso más llamativo. Si se consideran solamente las hectáreas plantadas en Argentina, el precio alcanza los US$ 2.881 por hectárea, incluyendo terreno y árboles. Eso es menos de la mitad de los US$ 6.512 por hectárea que CMPC registra en promedio en su balance solo por los árboles de sus operaciones en Chile, Brasil y Argentina.
- No significa necesariamente que haya vendido con pérdidas, porque los bosques no son comparables, pero sí deja una advertencia: el patrimonio forestal de CMPC podría valer bastante menos de lo que sugieren algunas valorizaciones optimistas.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
– ENAP: crisis interna y un ejército de comunicadores que no logra controlar el relato. Según información extraoficial que circula al interior de ENAP, la empresa estaría enfrentando una crisis feroz por los graves cargos ambientales contra Refinería Aconcagua. Fuentes internas afirman que la sorpresiva renuncia del gerente general Julio Friedmann es reflejo de lo volátil de la situación interna. Las fuentes no tienen claridad sobre la magnitud del problema, pero coinciden en que existe un fuerte nerviosismo interno.
- Lo llamativo es el despliegue comunicacional. Las mismas fuentes apuntan a que Andrea Aranda, gerente de asuntos corportativos lidera un equipo que incluye un director de Comunicaciones, un jefe de Prensa y tres periodistas. A ellos se suma la agencia Carcavilla Boutique, contratada para redes sociales y comunicaciones, y Parla.
- Y hay más. Según la misma versión, ENAP habría contratado nuevas agencias de comunicaciones para enfrentar la crisis, pese a contar ya con una estructura interna y externa considerable.
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
– De apretarse el cinturón a abrir la billetera. Falabella anunció en Nueva York el mayor plan de inversiones de su historia: más de US$1.100 millones para 2027. Después de años en que la prioridad fue ordenar las finanzas, reducir deuda y recuperar rentabilidad, el grupo controlado por las familias Solari, Del Río y Cúneo vuelve a apostar fuerte por el crecimiento. Y no precisamente con el freno de mano puesto.
- ¿Dónde irá la plata? Un 45% a renovar y transformar activos físicos, 35% a tecnología y logística y el 20% restante a abrir 20 nuevas tiendas en la región. Sodimac, Tottus, Falabella y Mallplaza serán protagonistas. Pero también habrá apuestas por inteligencia artificial, comercio electrónico, publicidad digital y entregas más rápidas. La compañía explica que el objetivo es que las tiendas físicas y el mundo digital dejen de funcionar como vecinos y se comporten como una sola empresa.
La verdadera joya está en el banco y los datos. Falabella tiene 39 millones de clientes en siete países y descubrió algo que entusiasma a cualquier inversionista: quienes utilizan dos o tres negocios del grupo, además de Banco Falabella, gastan 5,8 veces más que quienes se relacionan con una sola unidad. La estrategia hacia 2030 apunta precisamente a explotar esa relación. Más crédito, más compras, más fidelización y más información sobre los hábitos de consumo. El grupo también quiere multiplicar por seis su negocio de publicidad digital (Retail Media).
- Si quieren leer la historia completa, Suscríbanse a El Semanal y súmense a nuestra comunidad.
– Rivales en el mall, socios en la caja. Parque Arauco y Ripley compiten por el negocio de los malls, pero cuando se trata de conseguir plata barata, la rivalidad queda en la puerta. Grupo Marina, la compañía que controlan en partes iguales, salió al mercado a buscar UF 2 millones y los inversionistas prácticamente se pelearon por prestárselas. La demanda superó en 2,1 veces la oferta de bonos a seis años y en 1,7 veces la de 21 años. Las tasas: 3,34% y 3,54%, respectivamente.
- AFP, fondos mutuos y aseguradoras se sumaron a la fiesta. Ayudó que Feller Rate acabara de subir la nota de Marina a AA+. La plata servirá para refinanciar deuda, abaratar su costo financiero y ampliar Mall Curicó. La moraleja: en el retail pueden disputarse hasta el último cliente, pero a la hora de hacer negocios, compartir la billetera tiene sus ventajas.
Presentado por:
Hasta aquí llegamos esta semana. Antes de cerrar, recuerda que si tienes algún comentario o información para compartir con nosotros, escríbeme a ivan@elmostrador.cl o en mis redes.
Si te interesa esta información, súmate a la Comunidad El Semanal, para recibirlo📬 solo necesitas escribir tu dirección de correo electrónico acá: